Gestire una struttura ricettiva o affittare immobili con la formula delle locazioni brevi a uso turistico è un'attività sempre più diffusa. Tuttavia, le norme fiscali in materia si sono fatte via via più stringenti, delineando un confine ben preciso tra la gestione occasionale da parte di un privato e l'esercizio di un'attività d'impresa.
In questo articolo facciamo chiarezza su quali sono i requisiti che impongono l'apertura della Partita IVA, il codice ATECO corretto da utilizzare e gli adempimenti necessari per svolgere l'attività in totale serenità e al riparo da sanzioni.
Qual è il Codice ATECO per l'Affitto Turistico Breve?
Per chi esercita l'attività di locazione breve in forma imprenditoriale, la prima scelta fondamentale riguarda l'inquadramento contabile.
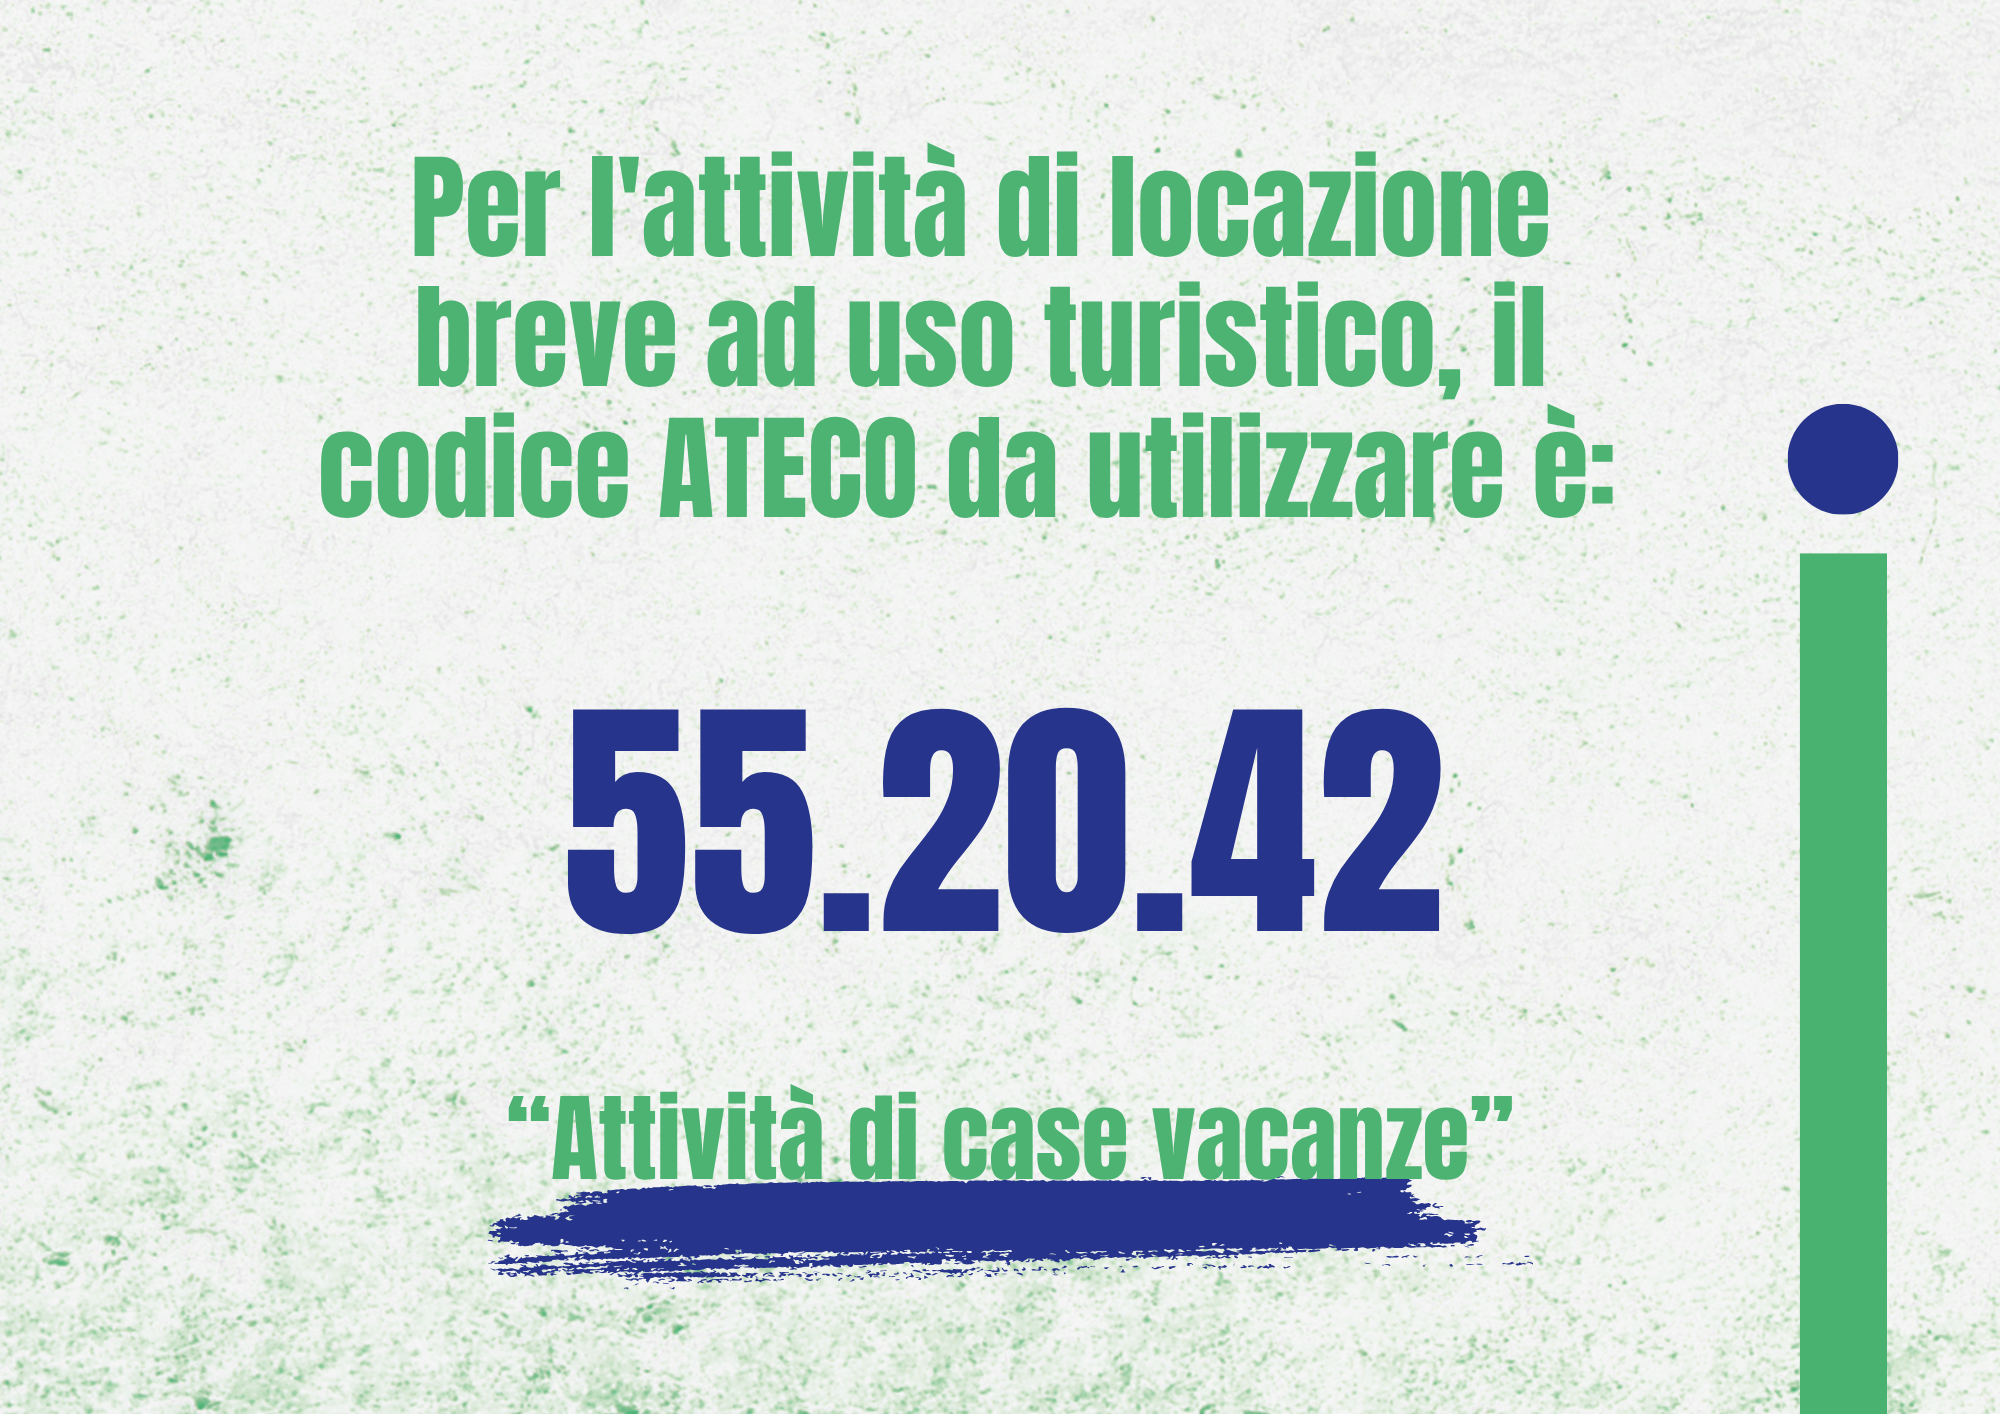
Il codice ATECO corretto da utilizzare per le locazioni brevi ad uso turistico è:
55.20.42 - “Attività di case vacanze”
Questo codice identificativo permette di inquadrare correttamente la struttura e adempiere alle comunicazioni obbligatorie verso gli enti competenti.
Quando Scatta l'Obbligo di Apertura della Partita IVA?
La normativa di riferimento (ex art. 1, comma 595 della Legge n. 178/2020) introduce una vera e propria presunzione di imprenditorialità. Ciò significa che, al verificarsi di determinate condizioni, la legge considera l'attività svolta come commerciale a tutti gli effetti, rendendo obbligatoria l'apertura della Partita IVA.
L'obbligo sussiste al ricorrere di almeno una delle seguenti situazioni:
- Destinazione a locazione breve di 3 o più appartamenti: Se destinati alla locazione breve per ciascun anno d'imposta, si presume lo svolgimento dell'attività in forma d'impresa.
- Fornitura di servizi aggiuntivi non residenziali: Se oltre al semplice alloggio e alla biancheria offri servizi aggiuntivi che non hanno una diretta connessione con le finalità abitative o di residenza (come ad esempio la somministrazione di pasti, il noleggio auto, l'organizzazione di visite con guide turistiche o il servizio di interpreti).
Quali Sono le Conseguenze Fiscali e Contabili?
La presunzione di imprenditorialità comporta l'obbligo formale di apertura della Partita IVA (ai sensi dell'art. 35, comma 1 del DPR 633/1972).
Da questo passaggio derivano specifici adempimenti contabili e fiscali che variano significativamente in base a due fattori:
- La forma giuridica scelta (es. ditta individuale, società di persone o società di capitali);
- Il regime contabile e fiscale prescelto (es. regime forfettario o regime ordinario).
Valutare preventivamente l'impatto di questi aspetti permette di ottimizzare la gestione economica della tua attività e prevenire contestazioni da parte dell'Agenzia delle Entrate.
Vuoi Analizzare la Tua Posizione Fiscale?
Ogni situazione immobiliare e personale presenta caratteristiche uniche. Prima di intraprendere l'attività o per verificare se la tua attuale gestione rientra nei parametri dell'attività d'impresa, è raccomandata una verifica professionale.
Contattaci per una consulenza fiscale personalizzata: analizzeremo insieme la tua struttura ricettiva per individuare la soluzione più idonea ed efficiente per il tuo business.